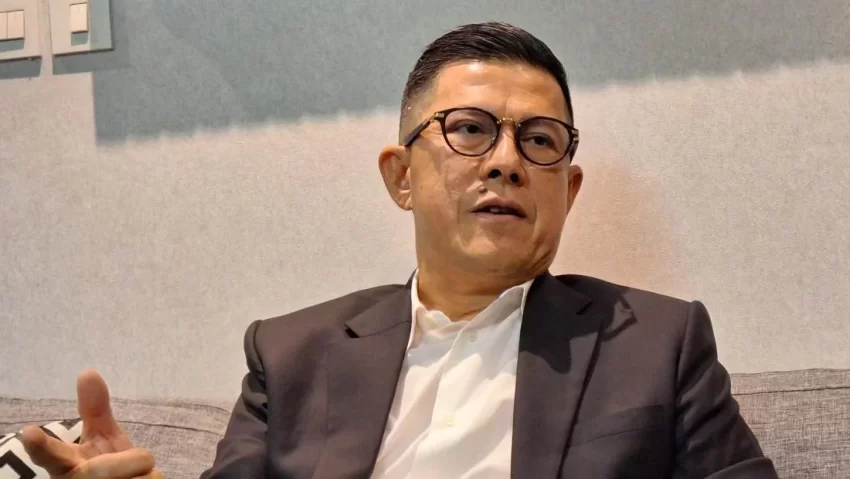
Wacana pembentukan Rancangan Undang-Undang (RUU) Perampasan Aset kembali mengemuka sebagai instrumen krusial dalam memperkuat kerangka hukum pemberantasan tindak pidana korupsi dan kejahatan ekonomi di Indonesia. Di tengah dinamika politik nasional, anggota Komisi III DPR RI dari Fraksi Golkar, Soedeson Tandra, memberikan klarifikasi strategis mengenai kekhawatiran publik perihal potensi penyalahgunaan undang-undang tersebut sebagai alat represi politik. Pernyataan ini menjadi titik sentral dalam diskusi publik, mengingat RUU ini dirancang untuk menutup celah hukum dalam pemulihan kerugian negara melalui mekanisme perampasan aset tanpa harus menunggu putusan pidana yang berkekuatan hukum tetap (in kracht van gewijsde).
Paradigma Hukum dan Mitigasi Risiko Penyalahgunaan Kekuasaan
Dalam perspektif hukum pidana modern, RUU Perampasan Aset diproyeksikan sebagai game changer dalam memutus rantai impunitas bagi pelaku kejahatan kerah putih (white-collar crime). Soedeson Tandra menegaskan bahwa narasi mengenai ketakutan oposisi terhadap undang-undang ini tidak berdasar. Menurutnya, fokus utama legislasi adalah menyasar kejahatan terorganisir (organized crime) yang memiliki dampak sistemik terhadap stabilitas ekonomi nasional.
Analisis mendalam menunjukkan bahwa kekhawatiran masyarakat muncul dari ketakutan akan adanya subjektivitas dalam penegakan hukum. Namun, Komisi III DPR RI berkomitmen untuk membangun mekanisme pengawasan yang ketat. Transparansi dalam proses perumusan aturan ini menjadi kunci utama untuk menjaga kepercayaan publik. Penggunaan data objektif dalam identifikasi aset ilegal diharapkan dapat meminimalkan diskresi yang berlebihan oleh aparat penegak hukum, sehingga asas kepastian hukum tetap terjaga dengan baik.
Diferensiasi Administratif vs Tindak Pidana Murni: Sebuah Batasan Krusial
Salah satu poin krusial dalam perdebatan RUU Perampasan Aset adalah batasan penerapan hukum, khususnya di sektor perpajakan. Soedeson Tandra memberikan penekanan bahwa regulasi ini tidak ditujukan untuk menghukum wajib pajak yang hanya melakukan kekeliruan administratif dalam pelaporan Surat Pemberitahuan Tahunan (SPT).
Penting untuk dipahami bahwa terdapat garis demarkasi yang tegas antara kesalahan administratif dan tindak pidana perpajakan. Dalam hukum pajak, kesalahan administratif umumnya diselesaikan melalui mekanisme denda atau sanksi administrasi. Sebaliknya, RUU Perampasan Aset akan difokuskan pada praktik-praktik ilegal yang terukur secara pidana, seperti:
- Transfer Pricing yang manipulatif untuk menghindari kewajiban pajak.
- Praktik Tax Evasion atau penghindaran pajak secara ilegal dengan maksud merugikan negara.
- Penggunaan Double Bookkeeping atau pembukuan ganda untuk menyembunyikan pendapatan asli perusahaan.
Dengan memisahkan kedua ranah tersebut, legislator berupaya mencegah terjadinya "kriminalisasi" terhadap sektor usaha yang berkontribusi pada pertumbuhan ekonomi nasional. Langkah ini sejalan dengan prinsip lex certa atau kepastian hukum yang mengharuskan setiap aturan dirumuskan dengan spesifik dan tidak ambigu.
Analisis Ekonomi: Dampak Perampasan Aset terhadap Pemulihan Kerugian Negara
Berdasarkan data Transparency International dan laporan Indeks Persepsi Korupsi (IPK), kerugian negara akibat tindak pidana korupsi di Indonesia masih menjadi tantangan signifikan. Pemberantasan korupsi yang efektif membutuhkan instrumen yang mampu melampaui sekadar hukuman badan bagi pelaku. Perampasan aset (asset forfeiture) merupakan instrumen fiskal yang sangat vital dalam mengembalikan uang negara ke kas negara.
Secara teoritis, penerapan undang-undang ini akan memberikan efek jera yang lebih efektif. Kejahatan finansial sering kali didorong oleh motif akumulasi kekayaan. Jika aset yang diperoleh dari hasil kejahatan dapat disita tanpa harus melalui proses pembuktian pidana yang panjang, maka insentif untuk melakukan kejahatan akan menurun secara drastis. Berdasarkan data dari Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK), aliran dana ilegal seringkali melibatkan jaringan korporasi yang kompleks. Oleh karena itu, kemampuan negara untuk melakukan follow the money menjadi instrumen pertahanan nasional yang utama.
Tantangan Implementasi dalam Konteks E-E-A-T
Dalam konteks Experience, Expertise, Authoritativeness, and Trustworthiness (E-E-A-T), keberhasilan RUU Perampasan Aset sangat bergantung pada kapasitas institusi penegak hukum seperti Kejaksaan Agung, Komisi Pemberantasan Korupsi (KPK), dan Kepolisian RI. Tantangan utamanya adalah bagaimana memastikan bahwa proses pembuktian aset tidak melanggar hak asasi manusia dan asas praduga tak bersalah.
Pakar hukum tata negara menekankan bahwa penggunaan instrumen perampasan aset non-pidana (non-conviction-based asset forfeiture) harus dibarengi dengan perlindungan hukum bagi pihak ketiga yang beriktikad baik. Tanpa adanya perlindungan tersebut, undang-undang ini berisiko digugat di Mahkamah Konstitusi karena dianggap melanggar hak kepemilikan yang dijamin oleh UUD 1945. Oleh karena itu, partisipasi publik dalam uji publik RUU Perampasan Aset menjadi sangat krusial untuk memastikan bahwa setiap pasal memiliki legitimasi sosial dan yuridis yang kuat.
Masa Depan Legislasi dan Stabilitas Politik
Perjalanan RUU Perampasan Aset di parlemen diprediksi akan melibatkan perdebatan alot. Namun, jika dilihat dari kacamata makro, keberadaan undang-undang ini akan meningkatkan posisi tawar Indonesia di mata investor internasional. Investor cenderung lebih memilih berinvestasi di negara dengan kepastian hukum yang tinggi dan tingkat korupsi yang rendah.
Dinamika politik yang menempatkan Golkar dan partai-partai koalisi lainnya dalam posisi menentukan arah regulasi ini menunjukkan adanya kesadaran kolektif akan pentingnya reformasi hukum. Sebagai bagian dari agenda nasional, pembenahan sistem hukum melalui RUU Perampasan Aset bukan lagi sekadar pilihan, melainkan keharusan untuk menjaga keberlanjutan pembangunan ekonomi.
Kesimpulan: Menuju Tata Kelola Hukum yang Transparan
Sebagai penutup, pernyataan Soedeson Tandra mewakili upaya naratif pemerintah dan legislatif untuk meredam kekhawatiran publik. Fokus pada kejahatan terorganisir dan batasan yang jelas dalam sektor perpajakan adalah langkah awal yang positif. Namun, keberhasilan undang-undang ini di masa depan akan sangat bergantung pada implementasi di lapangan.
Keberhasilan reformasi hukum tidak hanya diukur dari produk legislasi yang dihasilkan, tetapi dari bagaimana undang-undang tersebut diterapkan secara adil, transparan, dan akuntabel. Bagi masyarakat, pemantauan terhadap proses legislasi ini harus terus dilakukan untuk memastikan bahwa semangat awal pembentukan RUU Perampasan Aset—yaitu untuk mengembalikan aset negara—tidak terdistorsi oleh kepentingan jangka pendek pihak-pihak tertentu.
Dengan kerangka hukum yang komprehensif, data yang akurat dalam pembuktian, dan pengawasan yang ketat dari berbagai elemen masyarakat, Indonesia memiliki peluang besar untuk meningkatkan efektivitas penegakan hukum. Hal ini pada gilirannya akan memperkuat integritas nasional dan memberikan landasan yang lebih kokoh bagi pertumbuhan ekonomi di masa depan, sekaligus menegaskan bahwa tidak ada tempat bagi kejahatan finansial yang merusak tatanan negara.
Referensi Analisis:
- Undang-Undang Tindak Pidana Pencucian Uang (UU TPPU) sebagai referensi komparatif dalam penyusunan RUU Perampasan Aset.
- Laporan tahunan PPATK mengenai tren tindak pidana pencucian uang di Indonesia.
- Studi banding hukum internasional terkait Non-Conviction Based Forfeiture di berbagai negara maju.
- Pernyataan resmi dari Komisi III DPR RI terkait agenda legislasi prioritas tahun 2026.